
Расчет юнит-экономики и аудит ниши на Wildberries: почему лобовой выход против монополиста ведет к убытку
Чтобы рассчитать юнит-экономику на Wildberries и проанализировать нишу, из розничной цены последовательно вычитают себестоимость единицы (COGS), комиссию площадки, тарифы логистики и хранения, налоги и рекламу (CPO). При анализе концентрации ниши автохимии на WB топ-5 брендов забирают почти 75% выручки (LAVR — 42,9%, GRASS — 16,5%), а чистая маржинальность независимого селлера при цене 440 ₽ составляет всего 4,3% (19 ₽ прибыли с единицы при COGS 85 ₽, комиссии FBS 40% [176 ₽] и логистике 103 ₽). Лобовая конкуренция мелкосерийной партии (1 500 шт/мес) против промышленных лидеров с фабричной себестоимостью ~45–50 ₽ делает бизнес уязвимым к малейшим колебаниям складских тарифов и гарантирует убыток.
Поводом для разбора стал финансовый аудит селлера в нише автохимии (очиститель-кондиционер кожи салона авто с пенообразователем, 500 мл). Ранее владелец магазина демонстрировал стабильный поток заказов с выручкой по цене 440 ₽ за флакон. Однако попытка захода на WB без аудита монополизации подкатегории и без стресс-теста финансовой модели оказалась неудачной.
На партии в 1 500 штук в месяц реальная экономика селлера по схеме FBS сложилась следующим образом:
Подетальная структура себестоимости товарной единицы (COGS = 85 ₽):
- Деминерализованная вода (дистиллят): 4,25 ₽
- Комплекс ПАВ (анионные + неионогенные): 6,80 ₽
- Хелатирующий комплекс (Трилон Б / умягчитель): 1,85 ₽
- Кондиционирующая добавка (микроэмульсия): 4,50 ₽
- Отдушка премиум («Кожа» / «Новый автомобиль»): 3,20 ₽
- Консервант / биоцид: 1,10 ₽
- Флакон ПНД/HDPE 500 мл: 14,50 ₽
- Курковый триггер-распылитель (пенообразователь): 22,80 ₽
- Влагостойкая круговая этикетка (полипропилен): 4,60 ₽
- Индивидуальный гофрокороб: 11,40 ₽
- Термоэтикетки и маркировка: 1,50 ₽
- Сертификация (амортизация на партию 10 000 шт.): 2,50 ₽
- Аренда и электроэнергия на единицу: 3,60 ₽
- Транспортные расходы на доставку сырья: 2,40 ₽
- Итого себестоимость производства (COGS): 85,00 ₽
Удержания маркетплейса и операционные расходы на единицу (FBS):
- Цена реализации покупателю: 440 ₽
- Комиссия Wildberries (модель FBS, 40%): 176 ₽
- Логистика WB (FBS при коэффициенте склада K = 1.35): 103 ₽
- Обратная логистика невыкупов (процент выкупа 95%): 7 ₽
- Банковский эквайринг (1%): 4 ₽
- Налог УСН «Доходы» (6% от цены продажи 440 ₽): 26 ₽
- Реклама (CPO / рекламный ДРР 4,55%): 20 ₽
- Итого всех расходов: 421 ₽
- Чистая прибыль с флакона: 19 ₽
- Чистая маржинальность: 4,3%
Проверить этот расчет можно по ссылке: расчет очистителя кожи в калькуляторе RAMSTAT.
При марже 19 ₽ любая платная приемка, скачок складского коэффициента до 1.6 или пара возвратов с повреждением коробки загоняют продажи партии в чистый убыток.
Почему гиганты (LAVR, GRASS) могут позволить себе продавать дешевле 400 ₽
На полке Wildberries флагманские конкуренты продаются по агрессивно низким ценам. Например, очиститель кожи LAVR продается за 288 ₽, а в целом по подкатегории ценовой диапазон большинства одиночных позиций редко превышает 500 ₽.
Новичку со стороны кажется, что конкуренты работают в ноль или демпингуют себе в убыток. Однако в реальности фабричная себестоимость единицы у промышленного гиганта выходит в районе 50 ₽ или даже меньше. За счет объемов и масштаба они контролируют рынок, задают планку цен и при этом сохраняют устойчивую прибыль.
За счет чего формируется это преимущество:
- Многотонный синтез химии: концентрат варится промышленными реакторами по 10-20 тонн, а сырьевые компоненты закупаются цистернами и еврокубами напрямую у производителей.
- Собственный выдув тары: флакон изготавливается на собственных термопластавтоматах из гранул, что обходится в разы дешевле покупки готовой тары на оптовых складах.
- Прямой контейнерный импорт: дозаторы и распылители завозятся напрямую морскими контейнерами от производителей из Азии без наценок локальных дистрибьюторов.
- Тиражная полиграфия: круговая этикетка печатается рулонами миллионными тиражами на флексографических линиях.
- Масштаб поставок и логистика: лидеры отгружают продукцию паллетами и автопоездами по модели FBW с максимальным индексом локализации, что сводит затраты на логистику маркетплейса к минимуму.
- Органический трафик: карточки с десятками тысяч отзывов собирают основной поток органических заказов, поэтому гигантам не требуется агрессивно выкупать рекламный трафик в поиске.
В результате промышленный лидер давит рынок объемами и спокойно держит полку ниже 400 ₽. Мелкосерийный же селлер, покупая готовую тару и сырье мелким оптом в РФ и продавая на FBS за 440 ₽, сталкивается с тем, что комиссии и логистика забирают почти всю выручку, оставляя на руках считанные рубли.
Сравнительный анализ структуры расходов: Крупный промышленный поставщик vs Мелкосерийный селлер
| Параметр финансовой модели | Крупный промышленный поставщик | Мелкосерийный селлер (1 500 шт., FBS) | Влияние на экономику |
|---|---|---|---|
| Розничная цена на WB | ~280-350 ₽ | 440 ₽ | Селлер дороже на 90-160 ₽, но проигрывает в марже |
| Себестоимость единицы (COGS) | ~40-50 ₽ | 85,00 ₽ | Разрыв в себестоимости в 1,7-2,1 раза |
| Комиссия маркетплейса | ~35,5% (~95-125 ₽) | 176 ₽ (базовая ставка FBS 40,0%) | Разница между схемами FBW и FBS |
| Логистика маркетплейса | ~70-80 ₽ (FBW с высоким индексом локализации, редкими штрафами) | 103 ₽ (FBS при коэффициенте склада K = 1.35) | Удорожание логистики |
| Рекламный ДРР | ~3-5% (~10-15 ₽) | 4,55%+ (20 ₽+) | У лидера карточка качает органику за счет бренда, новичку необходимо значительно тратиться на рекламу |
| Налог и эквайринг | ~18-25 ₽ | 30 ₽ (УСН 6% [26 ₽] + эквайринг 1% [4 ₽]) | Налог начисляется со всей суммы чека |
| Чистая прибыль с единицы | ~40-80 ₽ | 19 ₽ | Прибыль лидера в 2,5-4 раза выше на флакон |
| Чистая рентабельность | ~15-25% | 4,3% | Нулевой запас прочности у новичка |
| Инструмент аудита | Собственные ERP-системы и штат аналитиков | Калькулятор юнит-экономики RAMSTAT | Моделирование затрат до закупки партии |
Анализ структуры рынка и ловушка позиционирования: почему УТП не спасает при монополии топ-5 брендов
Попытка отстроиться через «уникальное позиционирование» и инфографику в нише с монополизацией топ-5 игроков свыше 70% (CR₅ ≈ 75%) не решает проблему чистой маржинальности 4,3%: при разрыве себестоимости в 1,7–2,1 раза маркетинг лишь раздувает рекламный ДРР, не компенсируя разницу с ценами лидеров. По данным аналитики ниши очистителей салона на WB, совокупная выручка категории составляет около 80 млн ₽ за 37 дней, однако почти 60% (59,4%) всех денег забирают всего два промышленных гиганта — LAVR (42,9%) и GRASS (16,5%).
Когда селлер видит маржу 4,3%, стандартный совет маркетологов звучит одинаково: «Доработайте позиционирование, смените инфографику, отстройтесь от гигантов через УТП».
Но обратимся к данным реального парсинга рынка. На первый взгляд категория автохимии кажется масштабной и растущей: по данным аналитики ниши очистителей RAMSTAT, суммарная выручка подкатегории за 37 дней составляет около 80 млн ₽ при постоянном потоке десятков тысяч заказов:
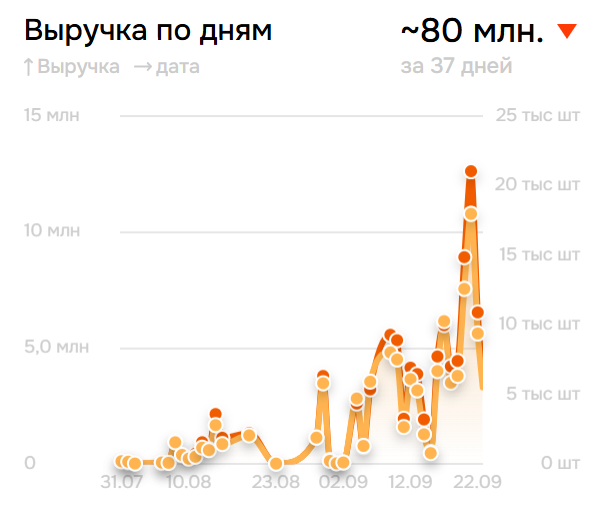
График динамики выручки демонстрирует высокие совокупные обороты, создавая у новичка стойкую иллюзию открытого и емкого рынка, где легко занять свою долю.
Однако если сопоставить объем рынка со структурой каталога, картина кардинально меняется. В отчете наглядно показано, как распределена доля поставщиков по количеству представленных товаров:
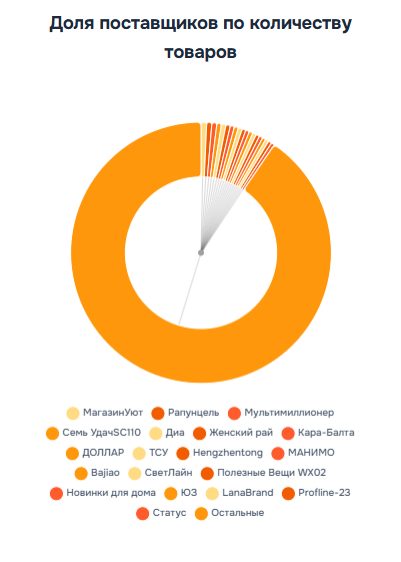
На круговой диаграмме кажется, что рынок широко сегментирован: сотни продавцов выставляют товары в каталоге, создавая видимость конкурентной среды. Есть товары за 250 ₽, за 450-600 ₽ и премиальные составы дороже 1 000 ₽.
Но углубленный финансовый аудит вскрывает жесткую реальность монополизации:
- 42,9% всей выручки подкатегории забирает бренд LAVR;
- 16,5% всей выручки категории контролирует GRASS.
Суммарно только два лидера забирают 59,4% (почти 60%) всего денежного объема ниши, а на долю топ-5 продавцов приходится почти 75% всех продаж (CR₅ ≈ 75%). Это свидетельство сверхвысокой консолидации.
Расчетные аналитические метрики категории это подтверждают:
- Индекс Джини: высокий уровень расслоения еще раз подтверждает жесткую монополизацию рынка и критическое неравенство распределения выручки между продавцами.
- Индекс Херфиндаля-Хиршмана (HHI): также находится в высокой зоне концентрации.
- Итоговый вывод: зайти и закрепиться на таком рынке независимому селлеру чрезвычайно тяжело.
При этом анализ покупательского поведения подсвечивает важную закономерность: Покупатель действительно ищет одиночные флаконы, но аналитика показывает, что на рынке также активно ищут и покупают товары других форматов:
- Большие объемы: дешевые очистители в канистрах по 1-5 литров с минимальной ценой за литр;
- Готовые наборы (бандлы): комплекты с щетками, микрофибрами и аппликаторами. Покупатели готовы переплатить и отдать 700-1 200 ₽, если получают ощутимо больше пользы в пересчете на рубль.
В такой расстановке сил одиночный флакон за 440 ₽ напрямую проигрывает лидерам рынка: по цене он не выдерживает конкуренции с флагманами гигантов за 288-350 ₽, а по ценности уступает большим объемам и готовым наборам. Отсюда рекомендация: протестировать другой ценовой диапазон, сменить позиционирование (попробовать премиальный сегмент или дать покупателю уникальное предложение), либо рассмотреть продажи большими объемами и наборами.
Но главный стратегический вывод глубже: изощренное позиционирование в гиперконсолидированной нише - это тяжелая реанимация ошибки, допущенной на этапе выбора рынка.
Два полярных сценария: Консолидация vs Фрагментация
-
Сценарий 1: Ниша с якорными монополистами (CR₅ > 70%, почти 75% у топ-5, высокие Джини и HHI): * Без позиционирования: Гарантированное банкротство. Рекламный аукцион перегрет, органика занята карточками с десятками тысяч отзывов, заводская себестоимость лидеров не оставляет шансов. * С ювелирным позиционированием (бандлы, премиум): Вы выходите на рентабельность 15-20%, но потолок выручки жестко ограничен узкими запросами.
-
Сценарий 2: Деконсолидированная ниша (CR₅ < 35%, распределенный рынок): * Без сложного маркетинга: Даже с базовым товаром, аккуратным визуалом и чистым SEO карточка держит чистую рентабельность 18-25%. В аукционе нет промышленных гигантов с неограниченными бюджетами. * С сильным позиционированием: Вы становитесь лидером категории. Создав качественный комплект и сильный бренд там, где конкуренты торгуют однотипным товаром, селлер забирает до трети подкатегории с маржинальностью 25-32%.
Матрица рыночного потенциала: где окупаются усилия селлера
| Тип рынка | Концентрация (CR₅) | Стоимость аукциона (CPM) | Итог без позиционирования | Итог с сильным позиционированием | Стратегический вердикт |
|---|---|---|---|---|---|
| Монополия / Олигополия (автохимия, очистители) | >70% (почти 75% у топ-5, высокие Джини и HHI) | Экстремальная | Потенциальный убыток (маржа 4,3%) | Выживание в узкой нише (15-20% маржи) | Позиционирование работает как дефибриллятор |
| Умеренная консолидация | 35-70% | Средняя | Маржа 8-12% на грани риска | Стабильный бизнес (18-24% маржи) | Требуется четкая дифференциация |
| Деконсолидированный рынок (фрагментация) | <35% (нет доминирующих брендов) | Низкая | Стабильная прибыль (18-22% маржи) | Взрывной рост и лидерство (>28% маржи) | Главный приоритет для старта |
Пошаговый алгоритм: как проверить нишу и смоделировать экономику до закупки
Чтобы исключить покупку убыточного магазина или запуск товара в тупиковой нише, используйте трехэтапный регламент: отсечение монополий по порогу концентрации CR₅ < 35%, стресс-тест юнит-экономики с порогом маржинальности не ниже 15% и моделирование альтернативных форматов продаж (бандлы).
Шаг 1: Оценка степени монополизации ниши (CR₅-фильтр, индексы Джини и HHI)
Анализ ниши Wildberries и оценка степени монополизации проводятся через расчет коэффициента концентрации CR₅, индексов Джини и HHI в сервисе аналитики. Ошибочно ориентироваться только на валовый объем (например, ~80 млн ₽ за 37 дней): если топ-5 игроков контролируют почти 75% всех продаж, ниша закрыта для мелкосерийного старта.
Чтобы объективно оценить структуру рынка до закупки партии:
- Откройте аналитику рынка и парсер WB/Ozon RAMSTAT (где доступен готовый аналитический срез ниши очистителей). Парсер автоматически суммирует выручку продавцов и вычисляет доли лидеров (LAVR — 42,9%, GRASS — 16,5%).
- Сложите доли выручки пяти крупнейших игроков (коэффициент концентрации CR₅). В аналитике видно, что на топ-5 брендов приходится почти 75% всех продаж.
- Оцените индекс Джини и индекс HHI: их высокие значения математически подтверждают жесткую монополизацию ниши и критическое неравенство в распределении заказов. Итоговый вывод однозначен: выйти на такой рынок независимому продавцу крайне тяжело.
- Правило отбора: Если CR₅ > 70%, мелкосерийному селлеру вход закрыт, если у вас нет патента или собственного завода. Если CR₅ < 35%, перед вами деконсолидированная ниша, где маркетинговые усилия дают максимальную отдачу.
Шаг 2: Стресс-тестирование юнит-экономики до перевода денег поставщику
Калькулятор юнит-экономики Wildberries онлайн позволяет рассчитать чистую прибыль, маржинальность и точку безубыточности товара с учетом динамических тарифов площадки. При ручном расчете в таблицах легко ошибиться в габаритах и коэффициентах складов, поэтому для проверки модели используется калькулятор юнит-экономики RAMSTAT.
Сервис автоматически рассчитывает комиссию WB по FBS (40% / 176 ₽), логистику при габаритах 110×290×100 мм и коэффициенте склада K = 1.35 (103 ₽), налог УСН 6% (26 ₽), эквайринг 1% (4 ₽) и рекламу CPO (20 ₽ при выкупе 95%), показывая реальную чистую прибыль 19 ₽ и маржу 4,3% при цене 440 ₽ и себестоимости 85 ₽ до перевода денег поставщику.
Шаг 3: Стратегический пивот - уход в бандлы или смена ниши
Если партия уже на руках или магазин куплен, попытка конкурировать в лоб одиночным флаконом приведет к закрытию бизнеса. Есть два пути решения:
Вариант А: Пересборка продукта в готовый подарочный бандл
Поскольку в бюджетном сегменте покупатель охотно платит за комплексную ценность, одиночный флакон переупаковывается в набор для ухода за кожей авто:
- Флакон очистителя-кондиционера 500 мл (себестоимость 85 ₽);
- Эргономичная щетка с натуральным конским ворсом для кожи (закупка оптом 95 ₽);
- Двусторонняя плюшевая микрофибра 40×40 см (закупка оптом 45 ₽);
- Подарочная крафтовая коробка с ложементом (55 ₽).
- Итого себестоимость набора (COGS): 280 ₽.
- Розничная цена набора на WB: 1 490 ₽.
Юнит-экономика бандла (переход на схему FBW):
- Комиссия WB (базовая ставка FBW 35,5%): 528,95 ₽ (~529 ₽)
- Логистика FBW и хранение: 163 ₽
- Возвратная логистика (выкуп 95%): 10 ₽
- Эквайринг (1%): 14,9 ₽
- Налог УСН 6%: 89,4 ₽
- Рекламный ДРР (в среднечастотных кластерах «набор для ухода за кожей авто» аукцион свободнее): 10% (149 ₽)
- Складская упаковка и маркировка: 45 ₽
- Итого издержек: 1 280,3 ₽
- Чистая прибыль с одного набора: 209,7 ₽ (~210 ₽)
- Чистая маржинальность: 14,1% - возрастает более чем в 3 раза по сравнению с одиночной продажей очистителя.
Вариант Б: Главный стратегический выбор - переход в деконсолидированную нишу
Бандл спасает партию, но требует постоянного ручного труда по комплектации. Фундаментально верное решение - изначально выбирать нишу, где нет фабричных монополистов.
Вместо того чтобы преодолевать разрыв по себестоимости с химическими заводами, найдите нишу с CR₅ < 35%, где конкуренты не имеют заводского преимущества по цене, а качественный контент и аккуратные поставки сразу выводят карточку в топ с чистой прибылью от 20%.
Краевые условия и скрытые затраты: где рушатся расчеты
- Краевое условие монополизации (Consolidation Ceiling): Если суммарная доля пяти крупнейших брендов в нише (CR₅) превышает 70% (в нашем кейсе почти 75%), а индексы Джини и HHI зашкаливают, заходить с контрактным товаром аналогичного назначения экономически нецелесообразно. Маркетинговый бюджет сгорит в попытке компенсировать разницу по себестоимости.
- Краевое условие фабричного масштаба (Scale Boundary): Промышленный завод держит себестоимость на уровне 45-50 ₽ за счет тоннажного синтеза и собственного выдува тары. Мелкий опт сырья и комплектующих не опустится ниже 80-85 ₽. Выиграть ценовую войну у завода невозможно.
- Ловушка схемы FBS: При розничной цене 440 ₽ базовая комиссия FBS (40%) забирает 176 ₽, а логистика 103 ₽ забирает еще 23% цены. На дешевых товарах схема FBS сжигает маржинальность быстрее, чем FBW.
- Аукционный каннибализм по ДРР: У монополиста с десятками тысяч отзывов органический CTR держится на высоком уровне без постоянных рекламных вливаний (ДРР 3-5%). Новый селлер без социальной базы отзывов вынужден перебивать ставки, отдавая рекламному аукциону 15-20% выручки при попытке встать в топ выдачи.
- Колебания складских коэффициентов: При чистой прибыли 19 ₽ с флакона рост складского коэффициента с 1.35 до 1.6 или задержка отгрузки на ПВЗ моментально превращают каждую продажу в чистый убыток.
Часто задаваемые вопросы (FAQ)
Все советуют просто «докрутить позиционирование и отстроиться». Почему это опасный совет?
Позиционирование не компенсирует 2-кратный разрыв в фабричной себестоимости (85 ₽ против 45–50 ₽ у монополиста): маркетинг в гиперконсолидированной нише (CR₅ ≈ 75%) оставляет селлера с маржинальностью всего 3–5% из-за высоких ставок рекламного аукциона. Позиционирование должно применяться до закупки товара при выборе слабо консолидированного рынка (CR₅ < 35%), а не использоваться как запоздалая реанимация убыточной модели.
Какой порог консолидации ниши считается безопасным для старта?
Безопасным считается рынок с показателем концентрации CR₅ < 35% (доля пяти крупнейших брендов не превышает треть объема ниши) и умеренными индексами Джини и HHI. В такой нише покупательский спрос распределен между десятками независимых продавцов, а ставки в рекламном аукционе остаются доступными.
Какой минимальный порог чистой рентабельности необходим для выживания на маркетплейсах?
Безопасным порогом считается чистая рентабельность не ниже 15-20% после вычета себестоимости, комиссии площадки, логистики, рекламы (ДРР 10-15%) и налогов. При маржинальности ниже 10% малейшее повышение тарифов маркетплейса или сезонная просадка спроса приводят к убытку.
Резюме для селлера
Не вступайте в войну на истощение с промышленными гигантами. Проверяйте концентрацию ниши в аналитике RAMSTAT и просчитывайте стресс-тест юнит-экономики в бесплатном калькуляторе RAMSTAT до перевода денег поставщику. Тариф Free доступен за 0 ₽ навсегда без привязки банковской карты.